
Tapas de Diarios:


lo + visto
lo + comentado
Empresas y servicios


POLITICA Finalmente, Manuel Adorni presentó la justificación de su patrimonio ante la Justicia
21/09/2026
| 11 visitas
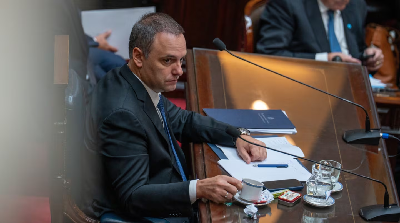
El ex jefe de Gabinete entregó un escrito en el que respondió el requerimiento del fiscal Pollicita en la causa por enriquecimiento ilícito: allí, atribuyó los dólares cuestionados a la venta de bitcoins y cuestionó el monto declarado por una obra en su casa de Indio Cuá.
El exjefe de Gabinete, Manuel Adorni, presentó ante la Justicia la justificación de su patrimonio, en la causa por presunto enriquecimiento ilícito. El exfuncionario tenía plazo hasta el martes para dar respuesta a las preguntas del fiscal federal, Gerardo Pollicita. En el caso de que el descargo no le cierre a la Justicia, el caso puede avanzar hacia una indagatoria.
El abogado del exfuncionario, Matías Ledesma, dijo en el escrito que “se demostrará” que “la evolución patrimonial de Manuel Adorni durante el período comprendido entre el 10 de diciembre de 2023 y el 27 de junio de 2026 encuentra sustento razonable y verificable en la prueba documental, contable y técnica que se acompaña, y en la que oportunamente se incorporará, sin que exista enriquecimiento apreciable alguno que no admita explicación”.
El exfuncionario respondió al cuestionario de 20 puntos en la causa a cargo del juez federal, Ariel Lijo, y a Pollicita, en la que se investiga al exfuncionario, junto a su esposa, Bettina Angeletti, por presunto enriquecimiento ilícito. En el documento se adjuntó “la explicación, el respaldo documental y las razones jurídicas por las cuales corresponde tener por debidamente satisfecha la carga de justificación que la norma impone”.
Las respuestas a las 20 preguntas que respondió Manuel Adorni en su justificación de bienes tras la detección de irregularidades en su evolución patrimonialSobre El origen de los dólares estadounidenses en efectivo en el país declarados en las Declaraciones Juradas de los ejercicios investigados“El origen de los USD 565.000, USD 513.000 y USD 388.961,52 en efectivo en el país declarados, respectivamente, al inicio y al cierre del 2023 (Rectificativa), y al cierre del ejercicio 2024 (Rectificativa 2), bajo el rubro “venta de activos”, precisando el origen de esos fondos y el sustento de la operación de “venta de activos” invocada como fuente, con indicación de qué activos fueron enajenados, en qué fechas, a favor de qué personas, por qué importes y con qué trazabilidad bancaria, registral o bursátil, así como la oportunidad y el respaldo documental de dichas rectificaciones".
El abogado del exfuncionario, Matías Ledesma, dijo en el escrito que “se demostrará” que “la evolución patrimonial de Manuel Adorni durante el período comprendido entre el 10 de diciembre de 2023 y el 27 de junio de 2026 encuentra sustento razonable y verificable en la prueba documental, contable y técnica que se acompaña, y en la que oportunamente se incorporará, sin que exista enriquecimiento apreciable alguno que no admita explicación”.
El exfuncionario respondió al cuestionario de 20 puntos en la causa a cargo del juez federal, Ariel Lijo, y a Pollicita, en la que se investiga al exfuncionario, junto a su esposa, Bettina Angeletti, por presunto enriquecimiento ilícito. En el documento se adjuntó “la explicación, el respaldo documental y las razones jurídicas por las cuales corresponde tener por debidamente satisfecha la carga de justificación que la norma impone”.
Las respuestas a las 20 preguntas que respondió Manuel Adorni en su justificación de bienes tras la detección de irregularidades en su evolución patrimonialSobre El origen de los dólares estadounidenses en efectivo en el país declarados en las Declaraciones Juradas de los ejercicios investigados“El origen de los USD 565.000, USD 513.000 y USD 388.961,52 en efectivo en el país declarados, respectivamente, al inicio y al cierre del 2023 (Rectificativa), y al cierre del ejercicio 2024 (Rectificativa 2), bajo el rubro “venta de activos”, precisando el origen de esos fondos y el sustento de la operación de “venta de activos” invocada como fuente, con indicación de qué activos fueron enajenados, en qué fechas, a favor de qué personas, por qué importes y con qué trazabilidad bancaria, registral o bursátil, así como la oportunidad y el respaldo documental de dichas rectificaciones".


También te puede interesar:
Denuncia de más “curros” en Olivos
La diputada Pagano asegura irregularidades, contrataciones dudosas y un presunto proveedor fantasma en la Quinta presidencial.
»
Leer más...
En el gobierno temen que Patricia se lance a presidenta y ahora la estrategia es "apagarla"
La senadora ya rechazó ser vice y jefa de gobierno. En la Rosada creen que puede sumar a Villarruel a su armado.
»
Leer más...
Milei se guardaría USD 10 mil millones para someter gobernadores en el año electoral
El Presupuesto del año que viene le quita recursos y le transfiere más gastos a las provincias, minetras Nación se queda con USD 10 mil millones de libre disponibilidad para forzar los acuerdos electorales.
»
Leer más...
Kicillof se lanzó a presidente con un gesto a Cristina: "Está injustamente presa"
"Cuenten conmigo para que el año que viene Argentina tenga una alternativa", dijo en un acto en Avellaneda, anticipado por LPO.
»
Leer más...
qué te pareció esta noticia?
Todavía no hay comentarios. Escriba el suyo.
Nuestras redes sociales

Programación. En vivo:
No hay programa en vivo.

Mensajero
Enviar mensaje
Marina:
Muy linda la nueva web.. Felicitaciones!
Dejanos tu opinión
¿Qué te parece nuestra nueva web?
Buena
Excelente
Mala
Muy Buena
Votar
Clima
Cotizaciones
Enlaces útiles
Seguinos en facebook
Secciones de la web
Nosotros
Categorías de noticias
Nuestras redes sociales
Para contactarse con nosotros
Diario Gualok - FM 101.3 Mhz
Email: luis_orieta@hotmail.com.ar
Fanpage: Radio Gualok
Facebook: Luis Alberto Orieta
Instagram: @diariogualok.ok
Whatsapp: 3644627800
Linea fija: 0364 4427608
Dir: Juan Manuel de Rosas 412
Pcia. Roque Sáenz Peña - Chaco
Email: luis_orieta@hotmail.com.ar
Fanpage: Radio Gualok
Facebook: Luis Alberto Orieta
Instagram: @diariogualok.ok
Whatsapp: 3644627800
Linea fija: 0364 4427608
Dir: Juan Manuel de Rosas 412
Pcia. Roque Sáenz Peña - Chaco
Mapa
Desarrollado por VeemeSoft - www.veemesoft.com.ar
